– Une SCI sépare les murs de l’activité et protège votre patrimoine en cas de coup dur.
– Elle facilite la gestion à plusieurs et la transmission aux enfants.
– Elle ouvre un choix fiscal entre IR et IS, à calibrer avec méthode.

La fiscalité des entreprises change chaque année et coûte cher quand on la subit. Impôts, TVA, barèmes, dispositifs de défiscalisation : nos articles décryptent l’actualité fiscale et les leviers d’optimisation, expliqués simplement et sans jargon comptable.
– Une SCI sépare les murs de l’activité et protège votre patrimoine en cas de coup dur.
– Elle facilite la gestion à plusieurs et la transmission aux enfants.
– Elle ouvre un choix fiscal entre IR et IS, à calibrer avec méthode.
• Le BOFiP du 1er juillet 2026 précise les seuils de la franchise en base de TVA.
• Création en cours d’année : les plafonds sont proratisés.
• En cas de dépassement, la TVA est due dès le jour exact du dépassement.
• Le salaire est déductible et ouvre des droits sociaux, les dividendes sont taxés au PFU.
• Votre statut change tout : en SARL, la règle des 10 % pèse sur les dividendes.
• Le bon arbitrage dépend de votre situation, pas de celle du voisin.
• Le rescrit valeur permet de faire valider à l’avance la valeur de l’entreprise transmise.
• Depuis le 28 mai 2026, pour les PME, le silence du fisc pendant six mois vaut accord.
• Un dossier d’évaluation solide reste la clé pour sécuriser la transmission.
• Pour un salarié, un remboursement de frais au forfait peut être exonéré.
• Pour le dirigeant, la règle s’inverse : le forfait est en principe imposable.
• La bonne pratique : rembourser les frais réels, sur justificatifs.
• Le mécénat ouvre droit à une réduction d’impôt, le sponsoring est une charge déductible.
• Le sponsoring suppose une vraie contrepartie publicitaire pour votre entreprise.
• Le bon choix dépend surtout de votre résultat : bénéficiaire ou déficitaire.
• Une facture incomplète expose à un refus de TVA, des retards de paiement et une amende.
• Identité, opération, paiement : la liste complète des mentions obligatoires en 2026.
• La facturation électronique ajoute quatre nouvelles mentions à intégrer.
• Une dépense est déductible si elle sert l’activité, est justifiée et reste raisonnable.
• Repas, carburant, hôtel : chaque famille de frais a ses règles, TVA comprise.
• Gardez tous vos justificatifs : c’est votre meilleure protection en cas de contrôle.
• Depuis le 27 juin 2026, le fisc peut inspecter vos terminaux de paiement sans préavis.
• Tous les appareils sont concernés, même les lecteurs mobiles et ceux des marchés.
• Un terminal non présenté coûte 7 500 €, sans plafond.
• La plus-value de cession de titres de participation est presque exonérée d’impôt.
• La loi de finances 2026 crée un sous-compte comptable dédié, le TRPVLT.
• Ce classement se décide à la clôture, bien avant la vente.
• Le PLF 2027 est présenté fin septembre et discuté jusqu’en décembre.
• Quatre chantiers touchent directement les TPE et les PME.
• Ne décidez rien sur une mesure pas encore votée : triez les annonces.
• Depuis le 18 juillet 2026, certaines PAC air/air réversibles passent à la TVA à 5,5 %.
• Le taux n’est pas automatique : classe énergétique et logement de plus de deux ans.
• Attestation client et facture bien rédigée sont indispensables.
• Le CIR non imputé sur l’impôt devient une créance sur l’État.
• Le Conseil d’État le confirme : la PME choisit entre remboursement immédiat et imputation.
• Vérifiez vos délais pour ne pas laisser dormir une créance qui vous appartient.
• Depuis le 27 juin 2026, céder des parts de société immobilière exige un acte qualifié.
• Notaire, avocat ou expert-comptable : sans cet acte, pas d’enregistrement possible.
• L’acte risque aussi la nullité : à anticiper dès que la cession se profile.
• La loi du 25 juin 2026 allonge plusieurs délais de reprise du fisc.
• Trois délais spéciaux gagnent un an.
• Logements vacants et résidences secondaires : le délai passe de un à trois ans.
• La loi de finances 2026 resserre les règles du Pacte Dutreil.
• L’engagement de conservation passe à 8 ans.
• Les biens non professionnels sont désormais taxés au taux plein : anticipez.
• Refacturer des frais à vos filiales est en principe soumis à la TVA.
• Même à prix coûtant ou à perte, la TVA s’applique.
• Des conventions bien rédigées sécurisent vos refacturations.
• Depuis le 1er juillet 2026, la franchise de TVA peut s’appliquer ailleurs dans l’UE.
• Deux plafonds à respecter, en France et dans l’Union.
• Des démarches à anticiper avant de facturer sans TVA à l’étranger.
• Depuis le 1er juillet 2026, un droit de douane européen de 3 € s’applique aux petits colis.
• Il vise chaque catégorie d’article des colis de 150 € ou moins venant hors UE.
• Coûts d’appro et marge : l’impact est à recalculer pour votre boutique.
• Vos abonnements IA sont déductibles s’ils servent réellement votre activité.
• Leur TVA est récupérable, avec une facture au nom de l’entreprise.
• Paiement pro et part perso exclue : les réflexes à prendre dès la souscription.
• Agent, apporteur d’affaires, place de marché : la TVA dépend de votre rôle.
• Intermédiaire transparent : vous facturez votre commission. Opaque : le prix total.
• Tout se joue sur une question : à quel nom agissez-vous ?
• Au régime simplifié, le premier acompte de TVA tombe entre le 15 et le 24 juillet 2026.
• C’est souvent la seule fenêtre de l’année pour se faire rembourser un crédit de TVA.
• Les conditions dépendent de votre date de clôture.
• Lille est classée ZFE de vigilance, mais des échéances existent bien pour les utilitaires.
• Aides de la MEL et de la Région, prime à la conversion : un parcours à bien préparer.
• Le suramortissement fiscal aide à renouveler votre flotte avec des véhicules propres.
• Les versements sur un PER sont déductibles de votre revenu imposable.
• Les plafonds non utilisés des trois années précédentes peuvent être rattrapés.
• Le PER est plus intéressant que l’ancien contrat Madelin.
• Le dispositif Jeanbrun remplace le Pinel, sans zonage géographique.
• Vous amortissez 80 % du prix de revient, avec un taux selon le niveau de loyer.
• Attention à l’impact sur la plus-value au moment de la revente.
• La liberté de fixation du loyer commercial est maintenue.
• La taxe sur les friches commerciales a une nouvelle sectorisation.
• Le droit de préemption commercial est en cours d’extension.
• Les barèmes kilométriques 2026 ne bougent pas et l’électrique garde son avantage.
• Les taxes annuelles sur les véhicules (ex-TVS) se déclarent début mai.
• La loi de finances 2026 durcit les malus sur les véhicules polluants.
• L’exonération totale des pourboires est prolongée jusqu’au 31 décembre 2028.
• Elle reste soumise à des conditions de rémunération.
• La prise en charge des transports publics à 75 % est maintenue pour 2026 seulement.
• Trois dispositifs fiscaux immobiliers sont prolongés jusqu’au 31 décembre 2027.
• Le déficit foncier reste doublé pour les travaux qui sortent un logement du statut de passoire.
• Exonération pour le logement social et abattement en zones tendues sont maintenus.
• L’exonération de la part patronale des titres-restaurant passe à 7,32 € par titre.
• Le plafond de dépense journalier reste fixé à 25 €.
• La dérogation pour les courses alimentaires est maintenue.
• La taxe sur la création de bureaux en Île-de-France augmente depuis le 1er janvier 2026.
• Elle dépend du lieu du chantier, pas de votre siège social.
• Agrandissements et changements d’affectation sont aussi concernés.
• Depuis le 1er octobre 2025, les panneaux photovoltaïques des logements peuvent passer à 5,5 % de TVA.
• Puissance, empreinte carbone, métaux lourds, certification : des critères précis à respecter.
• Une mesure utile pour les particuliers comme pour les installateurs.
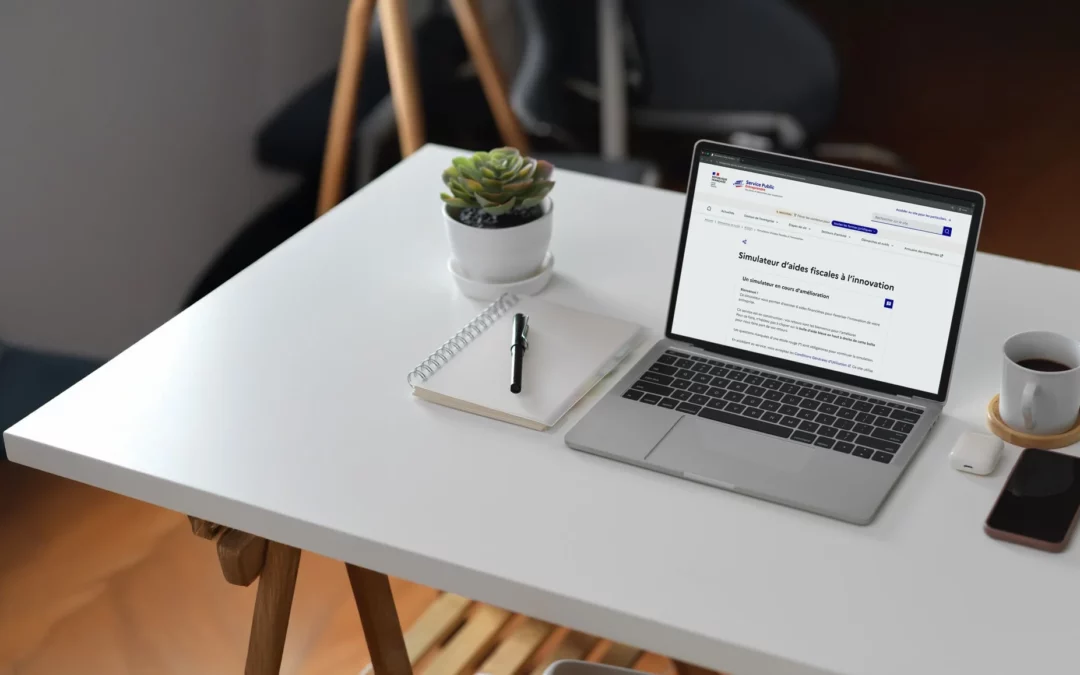
• Un simulateur officiel estime les aides fiscales à l’innovation de votre entreprise.
• Il couvre le CIR, le CII et les statuts JEI, JEU et JEC.
• Un outil rapide pour préparer votre budget.
• Sponsoring et publicité sont déductibles s’ils servent directement votre activité.
• Le Conseil d’État rappelle que sans retombées commerciales, la déduction tombe.
• Gardez des preuves de l’intérêt pour votre entreprise.
• Plusieurs taux de TVA coexistent en restauration, sur place ou à emporter.
• Bien les appliquer protège votre conformité et votre rentabilité.
• Le choix du régime fiscal compte aussi pour votre établissement.
• Vendre un bien immobilier demande une préparation comptable et fiscale rigoureuse.
• L’expert-comptable optimise la fiscalité de la transaction.
• Il vous accompagne jusqu’aux formalités et au suivi après la vente.
• Un audit fiscal se prépare en amont pour prouver sa conformité.
• Organisez votre documentation et vérifiez la conformité de vos transactions.
• Audits internes et préparation des questions : cinq étapes pour être serein.
• Établissez un budget détaillé et séparez finances pro et perso.
• Définissez une stratégie d’épargne et d’investissement.
• Surveillez vos flux de trésorerie, et faites-vous accompagner.
• En LMNP, deux régimes fiscaux sont possibles : micro-BIC ou réel.
• Le micro-BIC offre un abattement forfaitaire et une gestion simple.
• Le réel permet de déduire vos charges et d’amortir le bien.
Échange gratuit et sans engagement avec un membre de l’équipe. On répond à vos questions comptables, fiscales ou sociales, et on regarde ensemble si Strattt peut vous accompagner.