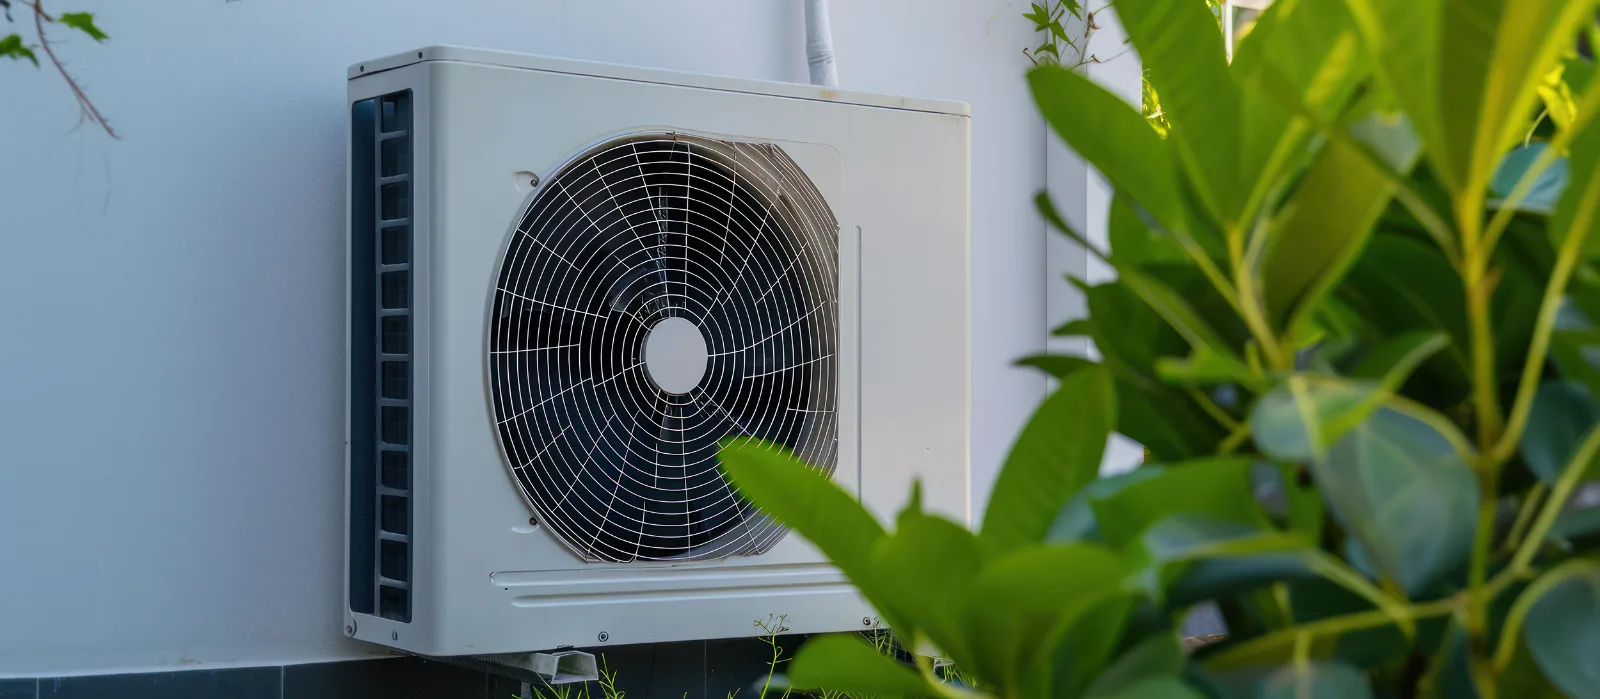
Depuis le 18 juillet 2026, certaines pompes à chaleur air/air réversibles ouvrent droit au taux de TVA réduit à 5,5 %. Pour les installateurs du génie climatique, ce changement rebat les cartes de la facturation et offre un vrai argument de vente. Voici les conditions à vérifier et les réflexes à adopter.
Jusqu’ici, la pompe à chaleur air/air jouait les mal-aimées du taux réduit. Concrètement, vous la facturiez à vos clients au taux normal de 20 %, alors que sa cousine air/eau profitait déjà du 5,5 %. Résultat : un devis moins compétitif, et souvent une question gênante du client sur cette différence de prix.
Désormais, la donne change. Depuis le 18 juillet 2026, certaines pompes à chaleur air/air réversibles relèvent elles aussi du taux réduit de 5,5 %. Cette mesure vient de la loi de finances pour 2026, précisée par un arrêté publié cet été.
Pour vous, artisan installateur, ce n’est pas un simple détail comptable. En effet, c’est un levier commercial immédiat. Mais attention : le taux réduit n’a rien d’automatique. Voyons donc ensemble ce qu’il faut vérifier avant de l’appliquer sur vos factures.
Ce qui change vraiment depuis le 18 juillet 2026
Rappelons d’abord le principe. Le taux réduit de TVA à 5,5 % concerne les travaux d’amélioration énergétique (article 278-0 bis A du Code général des impôts, le texte qui encadre ce taux). D’abord, il vise les logements achevés depuis plus de deux ans. Ensuite, il s’applique à la pose et à l’installation d’équipements qui économisent l’énergie ou recourent à une énergie renouvelable.
Jusqu’à récemment, ce taux excluait la pompe à chaleur air/air, aussi appelée climatisation réversible. Seules les pompes à chaleur air/eau ou eau/eau y avaient droit. L’air/air, elle, restait donc facturée à 20 %.
La loi de finances pour 2026 a changé la règle. En effet, son article 92 prévoit que certaines pompes à chaleur air/air, jugées assez performantes et durables, peuvent enfin bénéficier du 5,5 %. Ensuite, un arrêté du 13 juillet 2026, publié au Journal officiel le 17 juillet, est venu fixer les critères techniques précis. La mesure est applicable depuis le 18 juillet 2026.
Attention toutefois au périmètre. Seules sont concernées les pompes à chaleur air/air réversibles, fixes et installées de façon permanente. Un appareil mobile ou un simple climatiseur d’appoint reste donc exclu du dispositif.
Les critères techniques à vérifier avant de facturer à 5,5 %
Tout dépend d’abord de la puissance de l’appareil. Voici les seuils fixés par l’arrêté :
| Puissance | Type d’appareil | Performance minimale exigée |
|---|---|---|
| Jusqu’à 12 kW | Mono-split (1 unité extérieure + 1 unité intérieure) | Classe énergétique ≥ A++ |
| Jusqu’à 12 kW | Multi-split (1 unité extérieure + plusieurs unités intérieures) | Classe énergétique ≥ A+ |
| Plus de 12 kW | En toiture | Efficacité saisonnière ≥ 145 % (chauffage) et ≥ 250 % (refroidissement) |
| Plus de 12 kW | En toiture avec ventilation, surventilation nocturne et filtration intégrées | Efficacité saisonnière ≥ 130 % (chauffage) et ≥ 150 % (refroidissement) |
Pour la plupart de vos chantiers résidentiels, c’est la première ligne qui compte : un mono-split classé A++ au minimum, ou un multi-split classé A+ au minimum. Les seuils en toiture, eux, visent surtout les gros équipements tertiaires.
À ces performances s’ajoutent deux conditions. D’une part, l’appareil doit respecter des critères environnementaux, notamment sur le fluide frigorigène employé. D’autre part, il doit pouvoir se connecter à un réseau numérique pour un pilotage à distance.
L’alerte Strattt : l’éligibilité se vérifie modèle par modèle, jamais par gamme. Ainsi, deux références très proches d’un même fabricant peuvent basculer de part et d’autre du seuil A++. Avant de promettre le 5,5 % à un client, exigez donc la fiche technique du produit et conservez-en une copie dans votre dossier. En cas de contrôle, c’est cette preuve qui vous protège.
Facturation, attestation et pièges à éviter
Le bon taux ne suffit pas : le contexte du chantier compte tout autant. D’abord, le logement doit être achevé depuis plus de deux ans et rester à usage d’habitation. Ensuite, la fourniture et la pose doivent figurer sur une même facture, établie par votre entreprise. En revanche, si le client achète lui-même son matériel et vous confie seulement la pose, la règle change et le taux normal peut s’appliquer.
N’oubliez pas non plus l’attestation. Pour appliquer le taux réduit, vous devez récupérer une attestation de TVA signée par le client, qui confirme que le logement remplit bien les conditions. Conservez-la précieusement, car elle justifie le taux appliqué pendant toute la durée de reprise de l’administration.
Voici enfin un exemple concret de l’enjeu pour votre client. Prenons une installation facturée 8 000 € HT :
- À 20 %, le client règle 9 600 € TTC.
- À 5,5 %, il ne règle plus que 8 440 € TTC.
Soit 1 160 € d’écart sur un seul chantier. Autrement dit, votre devis devient nettement plus attractif, à marge identique pour vous.
L’action stratégique : mettez à jour dès maintenant vos modèles de devis et votre logiciel de facturation. Ajoutez notamment une ligne qui distingue clairement les équipements éligibles au 5,5 % des autres travaux. De plus, formez votre équipe commerciale à demander l’attestation au bon moment, c’est-à-dire avant la signature. Un devis affiché au bon taux se transforme en effet plus vite en commande.
Un nouveau taux, un vrai argument de vente
Ce changement dépasse la simple mécanique fiscale. En effet, il aligne enfin la pompe à chaleur air/air sur les autres solutions de rénovation énergétique. Pour vous, c’est donc l’occasion de relancer vos clients hésitants et de valoriser les modèles les plus performants de votre catalogue.
Une seule règle d’or demeure : vérifiez avant de promettre. Le taux réduit récompense les équipements vertueux, pas tous les appareils. Ainsi, un contrôle rapide de la fiche technique et une attestation bien remplie suffisent à sécuriser chaque facture.
Chez Strattt, nous accompagnons les artisans du bâtiment et du génie climatique pour sécuriser leur TVA, fiabiliser leurs devis et protéger leur trésorerie. Pour appliquer sereinement le bon taux sur vos prochains chantiers, contactez-nous via notre formulaire de contact.
Sources officielles
- Code général des impôts, article 278-0 bis A (taux réduit de TVA sur les travaux d’amélioration énergétique)
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 92 (extension du taux réduit à certaines pompes à chaleur air/air)
- Arrêté du 13 juillet 2026 (NOR : CPPE2619005A), Journal officiel du 17 juillet 2026 (critères techniques applicables)
- Code général des impôts, annexe IV, article 30-0 D ter (caractéristiques techniques des pompes à chaleur air/air éligibles)
- Service-public.fr (Entreprendre), fiche « Le taux de TVA est réduit à 5,5 % pour les pompes à chaleur air/air »